Fed : Kevin Warsh veut une banque centrale plus silencieuse, mais les marchés réclament de la visibilité

Un nouveau débat agite la Réserve fédérale américaine, et il ne concerne pas directement le niveau approprié des taux d’intérêt.
Il porte sur la manière dont la banque centrale doit parler aux marchés.
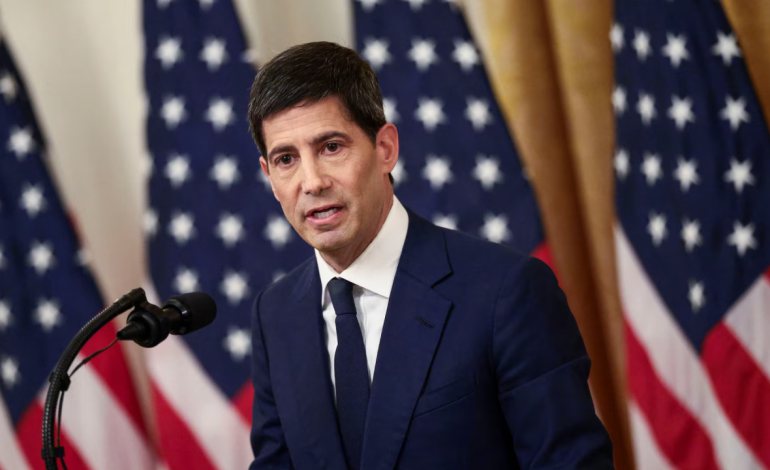
Le président de la Fed, Kevin Warsh, souhaite réduire la quantité de signaux envoyés par l’institution et revenir vers une communication moins interventionniste. Son objectif est notamment de laisser les données économiques jouer un rôle plus important dans la formation des anticipations, plutôt que de guider continuellement les investisseurs sur la trajectoire future des taux.
Cette stratégie rencontre toutefois une résistance croissante au sein même de la Fed.
Plusieurs responsables continuent de multiplier interviews, discours, podcasts et interventions publiques pour expliquer leur lecture de l’économie et de la politique monétaire.
Le débat intervient à un moment particulièrement sensible.
Après une inflation américaine de 3,7 % en septembre, les investisseurs ne disposent plus d’un scénario dominant pour la réunion des 27 et 28 octobre.
Une nouvelle hausse des taux est désormais considérée comme pratiquement aussi probable qu’un statu quo.
Kevin Warsh veut une Fed moins présente dans les marchés
La philosophie de Warsh repose sur une idée relativement simple : une banque centrale ne devrait pas constamment expliquer aux investisseurs ce qu’elle prévoit de faire plusieurs mois à l’avance.
Les marchés devraient davantage réagir aux données économiques.
Inflation, emploi, salaires, consommation et croissance devraient déterminer progressivement les anticipations de taux.
Cette approche réduirait le risque que chaque déclaration d’un responsable de la Fed provoque des mouvements importants sur les obligations, les actions ou le dollar.
Elle permettrait également à la banque centrale de conserver davantage de flexibilité.
Si la Fed promet implicitement une trajectoire de taux puis que les données changent, elle peut se retrouver confrontée à un choix difficile : modifier sa politique ou décevoir les anticipations qu’elle a elle-même contribué à créer.
Plus de 40 interventions depuis la dernière réunion
Le reste de la Fed n’a cependant pas adopté le silence souhaité par son président.
Depuis la dernière réunion de politique monétaire, presque tous les collègues de Warsh ont participé à des interventions publiques.
Reuters en recense plus de 40.
Ces prises de parole ont eu un effet mesurable sur les marchés.
Après la hausse des taux de septembre, les investisseurs avaient rapidement renforcé leurs anticipations de nouveaux relèvements.
Les interventions des responsables de la Fed ont ensuite contribué à modérer ces attentes.
Cela démontre précisément pourquoi le débat sur la communication est important.
Les paroles des banquiers centraux ne sont pas simplement institutionnelles : elles peuvent modifier directement les conditions financières.
John Williams et Philip Jefferson ont influencé les anticipations
Deux responsables ont joué un rôle particulièrement important.
John Williams, président de la Réserve fédérale de New York, et Philip Jefferson, vice-président de la Fed, ont envoyé des messages suffisamment cohérents pour être remarqués par les investisseurs.
Richard Clarida, ancien vice-président de la Fed et aujourd’hui conseiller économique mondial chez PIMCO, souligne que les marchés ont particulièrement prêté attention à cette convergence.
Ce n’est pas surprenant.
Le président de la Fed, le vice-président et le président de la Fed de New York constituent traditionnellement les trois voix les plus influentes du Comité de politique monétaire.
Lorsque deux de ces responsables délivrent un message similaire, les investisseurs cherchent naturellement à déterminer s’il reflète une orientation plus large de l’institution.
L’inflation à 3,7 % brouille de nouveau les anticipations
Le débat aurait probablement été moins important dans un environnement économique stable.
Mais les dernières données rendent la communication particulièrement délicate.
Les prix à la consommation américains ont progressé de 3,7 % sur un an en septembre.
Cette publication a de nouveau modifié les anticipations concernant les taux.
Après plusieurs interventions prudentes de responsables de la Fed, le marché avait réduit ses paris sur un nouveau resserrement rapide.
L’inflation a remis cette possibilité au premier plan.
À moins de deux semaines de la prochaine réunion, les investisseurs considèrent désormais la probabilité d’une hausse en octobre comme proche de 50 %.
Une telle incertitude est inhabituelle à ce stade du calendrier monétaire.
Une réunion presque indécise augmente le risque de volatilité
Les marchés préfèrent généralement disposer d’une idée relativement claire de la décision probable d’une banque centrale avant son annonce.
Cela ne signifie pas que la Fed doit garantir son choix.
Mais lorsque les probabilités restent proches de 50-50, la décision finale peut provoquer une réaction beaucoup plus importante.
Les rendements des Treasuries peuvent brutalement se réajuster.
Le dollar peut enregistrer un mouvement rapide.
Les actions sensibles aux taux peuvent également réagir fortement.
C’est l’un des arguments utilisés par les défenseurs d’une communication active.
Pour eux, expliquer la fonction de réaction de la banque centrale ne revient pas nécessairement à promettre une décision.
Il s’agit plutôt d’aider les investisseurs à comprendre quelles données comptent et comment elles peuvent influencer la politique monétaire.
Beth Hammack conteste directement l’idée du silence
Beth Hammack, présidente de la Fed de Cleveland, a exprimé ses réserves dans un entretien accordé à Reuters cette semaine.
Elle considère qu’il est difficile de démontrer qu’une réduction importante de la communication aiderait les ménages et les entreprises à mieux comprendre l’économie ou renforcerait la crédibilité de l’institution.
Son argument touche au cœur du problème.
La communication de la Fed ne s’adresse pas uniquement aux traders de Wall Street.
Les décisions de taux affectent les crédits immobiliers, les prêts automobiles, le financement des entreprises et les décisions d’investissement.
Les entreprises utilisent les perspectives de taux pour établir leurs budgets.
Les ménages les prennent en compte lorsqu’ils choisissent d’emprunter ou d’épargner.
Une banque centrale silencieuse laisse davantage de place à l’interprétation.
Christopher Waller défend une position intermédiaire
Christopher Waller, gouverneur de la Fed, propose une approche plus nuancée.
Il estime que des hausses supplémentaires des taux seront nécessaires.
Mais elles ne doivent pas obligatoirement intervenir lors de réunions consécutives.
Cette distinction permet à la Fed de conserver sa flexibilité.
Elle indique une orientation générale sans promettre un calendrier précis.
Waller reconnaît également le danger d’une communication trop limitée.
Ne fournir aucun signal peut surprendre les marchés et provoquer une volatilité excessive.
Les investisseurs pourraient alors anticiper une trajectoire beaucoup plus restrictive ou beaucoup moins restrictive que celle envisagée par les responsables monétaires.
Dans les deux cas, les conditions financières pourraient s’éloigner de ce que la Fed considère comme approprié.
Le guidage trop précis comporte aussi des risques
Les arguments de Warsh ne sont cependant pas sans fondement.
Une banque centrale qui communique trop précisément peut devenir prisonnière de ses propres indications.
Supposons que la Fed laisse entendre qu’elle prévoit deux hausses supplémentaires.
Quelques semaines plus tard, l’économie ralentit brutalement.
La banque centrale devrait logiquement modifier sa stratégie.
Mais elle risquerait alors de surprendre un marché qui avait organisé ses positions autour des indications précédentes.
Une communication trop précise peut donc créer une illusion de certitude.
Or la politique monétaire dépend nécessairement de données qui ne sont pas encore connues.
Warsh remet en question les projections de taux
Le changement voulu par le président de la Fed ne concerne pas seulement ses propres interventions.
Warsh a déjà réduit le niveau de détail de certaines projections concernant les taux.
Il a également mis en place un groupe de travail qui pourrait remettre en cause les projections trimestrielles de trajectoire des taux utilisées depuis des années par l’institution.
Ces projections donnent aux marchés une indication de la manière dont les différents membres du Comité imaginent l’évolution future de la politique monétaire.
Elles ne constituent pas des engagements.
Mais elles influencent fortement les anticipations.
Leur disparition représenterait donc une transformation majeure de la communication de la banque centrale américaine.
La Fed pourrait s’éloigner de plusieurs décennies de transparence croissante
Le débat dépasse largement la personnalité de Warsh.
Depuis plusieurs décennies, les grandes banques centrales ont progressivement augmenté leur niveau de transparence.
À une époque, les investisseurs devaient parfois déduire les décisions de politique monétaire à partir des opérations réalisées sur les marchés.
Aujourd’hui, communiqués, conférences de presse, projections économiques et discours fournissent beaucoup plus d’informations.
Warsh admire davantage l’approche associée à l’ancien président de la Fed Alan Greenspan, connu pour une communication parfois volontairement cryptique.
Un retour dans cette direction représenterait une rupture importante avec l’évolution récente de l’institution.
Le Nobel d’économie 2026 donne une dimension particulière au débat
Le calendrier rend la discussion encore plus remarquable.
Les économistes américains Robert Hall et Michael Woodford ont reçu cette semaine le prix Nobel d’économie 2026.
Leurs travaux ont notamment contribué à la réflexion ayant poussé les banques centrales vers une communication plus explicite concernant la politique monétaire.
Au même moment, la Fed débat précisément de la possibilité de réduire cette transparence.
Cette coïncidence souligne une question fondamentale de politique économique : les paroles d’une banque centrale peuvent-elles être utilisées comme un outil aussi important que les taux eux-mêmes ?
Pendant des années, une grande partie de la recherche économique a répondu positivement.
Warsh semble vouloir redéfinir les limites de cet outil.
La communication agit directement sur les conditions financières
La question est loin d’être théorique.
Lorsque les investisseurs pensent que les taux resteront élevés, les rendements obligataires peuvent augmenter avant même que la Fed ne prenne une nouvelle décision.
Les crédits deviennent alors plus chers.
Les valorisations boursières peuvent diminuer.
Le dollar peut se renforcer.
Autrement dit, la banque centrale peut resserrer les conditions financières simplement en modifiant les anticipations.
L’inverse est également possible.
Si les marchés anticipent rapidement des baisses de taux, les rendements peuvent reculer et les conditions financières s’assouplir avant toute décision officielle.
La communication constitue donc une extension de la politique monétaire.
Une mauvaise anticipation peut contrecarrer la Fed
C’est précisément ce que Waller cherche à éviter.
Si les marchés sous-estiment fortement les futures hausses de taux, les conditions financières peuvent devenir trop accommodantes.
Cela peut soutenir la consommation, le crédit et les prix des actifs au moment où la Fed cherche justement à ralentir la demande.
À l’inverse, si les investisseurs anticipent un resserrement beaucoup plus important que celui prévu par le Comité, les conditions financières peuvent devenir excessivement restrictives.
La Fed devrait alors compenser un mouvement créé par une mauvaise compréhension de sa propre stratégie.
Le silence n’est donc pas nécessairement neutre.
L’absence de signal peut elle-même influencer les marchés.
La crédibilité de la Fed constitue un autre enjeu
Le débat intervient également dans un contexte politique sensible.
La Fed cherche à préserver son indépendance alors que la Maison-Blanche continue d’exercer une pression sur la conduite de la politique monétaire.
Dans ce contexte, la transparence possède une fonction institutionnelle.
Expliquer publiquement pourquoi les taux montent ou restent inchangés permet à la banque centrale de montrer que ses décisions reposent sur les données économiques et son mandat.
Une communication plus limitée pourrait réduire les contradictions publiques entre responsables.
Mais elle pourrait également rendre plus difficile la compréhension des décisions par le public.
C’est l’un des arbitrages que Warsh devra résoudre.
Les investisseurs doivent désormais écouter davantage chaque membre
Clarida estime que l’environnement actuel impose de suivre l’ensemble des membres du Comité.
Cette observation est importante.
Si le président communique moins, les déclarations des autres responsables prennent mécaniquement davantage de poids.
Un discours de Williams, Jefferson, Waller ou Hammack peut alors modifier les anticipations plus fortement.
Paradoxalement, vouloir rendre la Fed plus silencieuse pourrait donc augmenter l’importance des interventions individuelles.
Cela peut également créer davantage de divergences visibles.
Si plusieurs responsables présentent des analyses différentes, les investisseurs doivent déterminer laquelle reflète le mieux la position du Comité.
Les Treasuries deviennent le premier baromètre du débat
Le marché obligataire américain est naturellement le premier endroit où cette incertitude apparaît.
Les investisseurs doivent constamment réévaluer le niveau futur des taux directeurs.
Une probabilité proche de 50 % pour la réunion d’octobre crée une forte sensibilité aux nouvelles données et aux discours.
Chaque statistique sur l’inflation, l’emploi ou la consommation peut modifier rapidement les rendements.
Chaque intervention d’un responsable de la Fed peut également déplacer les anticipations.
Cette volatilité est exactement ce que les partisans d’une communication plus active souhaitent limiter.
Le dollar dépend également de la visibilité sur les taux
Le marché des changes suit la même logique.
Un scénario de taux américains plus élevés pendant plus longtemps peut soutenir le dollar en augmentant le rendement relatif des actifs américains.
Si les investisseurs anticipent au contraire une pause, cet avantage peut diminuer.
Lorsque la trajectoire devient particulièrement incertaine, le dollar peut réagir brutalement à chaque nouvelle information.
Les investisseurs internationaux doivent donc intégrer non seulement les données économiques, mais aussi la nouvelle stratégie de communication de la Fed.
La manière dont Warsh s’exprimera peut devenir presque aussi importante que le contenu de certaines statistiques.
Les actions technologiques ont besoin de davantage de visibilité
Les valeurs de croissance sont également très sensibles à cette incertitude.
Les entreprises technologiques sont souvent valorisées sur la base de bénéfices attendus plusieurs années dans le futur.
Lorsque les taux anticipés augmentent, la valeur actuelle de ces bénéfices diminue.
Une trajectoire monétaire difficile à prévoir rend donc les valorisations plus instables.
Le problème est particulièrement important actuellement, alors que les marchés remettent déjà en question certaines valorisations liées à l’intelligence artificielle.
L’incertitude monétaire vient ajouter une deuxième source de volatilité.
La réunion des 27 et 28 octobre devient un test pour la stratégie Warsh
La prochaine décision de la Fed aura donc une importance qui dépasse largement une hausse ou un maintien des taux.
Elle constituera aussi un premier test majeur de la stratégie de communication du président.
Si les marchés arrivent à la réunion avec une probabilité toujours proche de 50-50, la réaction à la décision pourrait être importante.
Une hausse surprendrait une partie significative des investisseurs.
Un statu quo surprendrait l’autre partie.
Dans les deux cas, la conférence de presse et l’explication de la décision seront essentielles pour éviter que le marché ne tire des conclusions excessives sur les réunions suivantes.
Les prochaines données peuvent encore modifier complètement le scénario
La Fed reste dépendante des données.
L’inflation de septembre à 3,7 % a déjà bouleversé les anticipations.
D’autres indicateurs peuvent encore modifier l’équilibre avant la réunion.
Les données sur la consommation, les prix à la production et le marché du travail seront particulièrement surveillées.
Une nouvelle série de chiffres inflationnistes pourrait renforcer les arguments en faveur d’une hausse.
À l’inverse, des signes de ralentissement plus prononcés permettraient aux responsables prudents de défendre une pause.
Cette incertitude explique aussi pourquoi Warsh refuse de fournir une trajectoire trop précise.
Une Fed plus silencieuse pourrait rendre chaque statistique plus puissante
C’est peut-être la conséquence la plus importante de la nouvelle stratégie.
Si la banque centrale réduit son guidage, les marchés devront davantage construire leurs propres anticipations.
Les données économiques deviendront alors encore plus importantes.
Une surprise sur le CPI pourrait provoquer un mouvement plus fort des rendements.
Un rapport sur l’emploi inférieur aux attentes pourrait avoir un effet similaire dans l’autre direction.
La volatilité pourrait donc se déplacer.
Au lieu d’être provoquée par les discours de la Fed, elle pourrait se concentrer autour des statistiques.
Cela ne signifie pas nécessairement qu’elle disparaîtrait.
Warsh doit maintenant trouver l’équilibre entre silence et transparence
Le débat publié ce 15 octobre révèle finalement un changement institutionnel potentiellement majeur à la Réserve fédérale.
Kevin Warsh veut réduire le rôle du guidage monétaire et laisser davantage les marchés interpréter les données.
Plusieurs de ses collègues considèrent au contraire que la communication constitue une partie essentielle de leur mission.
Les faits montrent déjà que leurs interventions ont eu un impact.
Plus de 40 prises de parole depuis la dernière réunion ont contribué à réduire les anticipations de hausse qui avaient progressé après le resserrement de septembre.
Puis l’inflation à 3,7 % a de nouveau bouleversé le scénario.
À moins de deux semaines de la prochaine décision, une hausse en octobre est désormais considérée comme pratiquement aussi probable qu’un statu quo.
Le défi pour la Fed sera donc de trouver un équilibre.
Trop de guidage peut enfermer l’institution dans une trajectoire qui devient rapidement obsolète.
Trop peu de communication peut laisser les investisseurs construire une trajectoire très différente de celle envisagée par les responsables monétaires.
La réunion des 27 et 28 octobre offrira un premier test concret.
Mais l’enjeu dépasse cette décision.
Si Warsh poursuit sa stratégie, 2027 pourrait marquer un changement profond dans la manière dont les investisseurs analysent la Fed : moins de projections et de signaux explicites, davantage de données, et potentiellement beaucoup plus d’incertitude entre deux réunions.