Indonésie : la Bourse chute de 11 % après la menace d’exclusion des indices MSCI

La Bourse indonésienne vient de subir l’une des séances les plus violentes de son histoire récente.
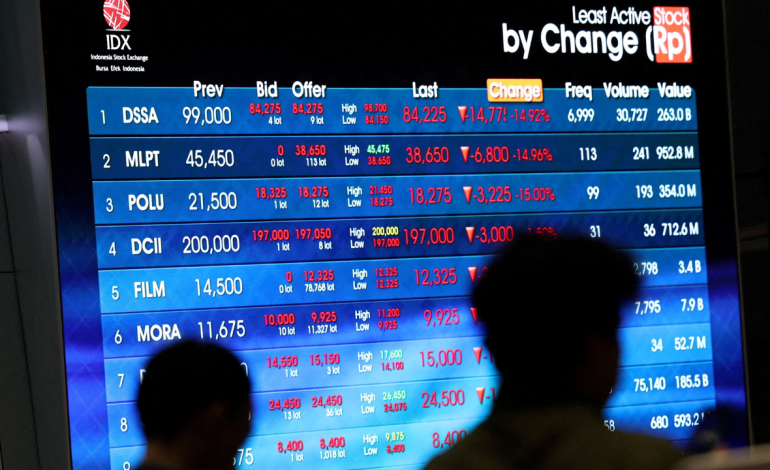
L’indice Jakarta Composite a plongé jusqu’à 11,4 % ce vendredi 16 octobre, atteignant son niveau le plus bas depuis novembre 2020 et enregistrant sa plus forte baisse quotidienne depuis janvier 1998, au cœur de la crise financière asiatique.
À l’origine du choc : MSCI estime que le marché indonésien ne mérite plus son statut de marché émergent.
Le fournisseur mondial d’indices envisage désormais une mesure encore plus sévère que le passage précédemment évoqué en catégorie « frontier market » : l’Indonésie pourrait être reclassée comme marché « standalone ».
Une telle décision retirerait les actions indonésiennes de plusieurs grands indices internationaux suivis par les fonds d’investissement.
UBS estime que l’exclusion pourrait provoquer environ 4 milliards de dollars de ventes forcées de la part des fonds passifs. Les gestionnaires actifs pourraient retirer jusqu’à 15 milliards supplémentaires.
Au total, près de 19 milliards de dollars pourraient potentiellement quitter le marché.
Le Jakarta Composite plonge de 11,4 %
La réaction des investisseurs a été immédiate.
Le principal indice de la Bourse de Jakarta a perdu jusqu’à 11,4 % vendredi.
Il s’agit de sa pire séance depuis janvier 1998.
La référence historique est particulièrement symbolique pour l’Indonésie.
La crise financière asiatique de 1997-1998 avait provoqué un effondrement des monnaies et marchés financiers de plusieurs économies de la région.
La situation actuelle est très différente sur le plan macroéconomique.
Mais l’ampleur de la chute montre à quel point la décision de MSCI a surpris les investisseurs.
La vente a été suffisamment violente pour déclencher une interruption temporaire des échanges.
Les transactions ont été suspendues pendant 30 minutes
La pression vendeuse a immédiatement atteint les mécanismes de sécurité de la Bourse.
Les échanges ont été suspendus pendant environ 30 minutes.
Plusieurs grandes valeurs ont rapidement atteint les limites de baisse autorisées par le marché.
Banques, groupes miniers et entreprises énergétiques ont figuré parmi les titres les plus affectés.
Certaines grandes capitalisations ont chuté de près de 15 %, correspondant à la limite inférieure imposée par la Bourse.
La violence du mouvement reflète moins une dégradation soudaine des bénéfices de ces entreprises qu’un changement dans leur statut potentiel au sein des portefeuilles internationaux.
MSCI estime que l’Indonésie ne mérite plus le statut émergent
La décision de MSCI constitue le cœur du problème.
L’Indonésie est actuellement classée comme marché émergent.
Ce statut permet à ses principales entreprises d’être intégrées dans différents indices utilisés par les investisseurs internationaux.
MSCI considère désormais que les problèmes persistants du marché sont suffisamment importants pour remettre en question cette classification.
Le fournisseur d’indices cite notamment des préoccupations liées au fonctionnement du marché, à la transparence et aux pratiques de négociation.
Les réformes engagées par Jakarta n’ont pas été jugées suffisamment convaincantes.
Le scénario « standalone » est plus sévère qu’un passage en marché frontière
Jusqu’à présent, la principale menace concernait un déclassement vers la catégorie « frontier market ».
Les marchés frontières se situent généralement un niveau en dessous des marchés émergents.
Ils restent néanmoins intégrés dans certains indices internationaux.
MSCI envisage maintenant une option beaucoup plus sévère.
Le statut « standalone » placerait l’Indonésie hors des principaux indices émergents et frontières.
Les conséquences pour les flux d’investissement seraient donc potentiellement plus importantes.
Le problème ne concerne plus seulement une modification de pondération.
Certains investisseurs pourraient être obligés de sortir complètement du marché.
Les fonds passifs pourraient vendre 4 milliards de dollars
La première source de risque vient des fonds indiciels.
Ces véhicules ne choisissent pas librement toutes leurs positions.
Ils cherchent à reproduire un indice de référence.
Si une action est retirée de cet indice, le fonds doit généralement la vendre.
UBS estime qu’une reclassification de l’Indonésie pourrait provoquer environ 4 milliards de dollars de sorties provenant des investisseurs passifs.
Ces ventes seraient directement liées au changement d’indice.
Elles ne dépendraient pas nécessairement de l’opinion des gestionnaires sur les perspectives économiques du pays.
C’est ce caractère mécanique qui rend les décisions de MSCI particulièrement puissantes.
Les fonds actifs pourraient retirer 15 milliards supplémentaires
Le risque ne s’arrête pas aux investisseurs passifs.
Les gestionnaires actifs utilisent eux aussi les indices MSCI comme références.
Un fonds spécialisé dans les marchés émergents peut comparer ses performances au MSCI Emerging Markets.
Si l’Indonésie disparaît de cet indice, le gestionnaire n’est pas nécessairement obligé de vendre.
Mais conserver une exposition importante devient plus difficile à justifier.
UBS estime que les sorties des investisseurs actifs pourraient atteindre environ 15 milliards de dollars.
En additionnant fonds passifs et actifs, l’impact potentiel approche donc 19 milliards.
Les investisseurs étrangers ont déjà retiré plusieurs milliards en 2026
Cette menace arrive alors que le marché indonésien subit déjà une fuite des capitaux.
Les investisseurs étrangers ont vendu environ 4,6 à 4,7 milliards de dollars d’actions indonésiennes depuis le début de 2026.
Le mouvement avait commencé bien avant l’annonce de vendredi.
En janvier, MSCI avait déjà exprimé ses inquiétudes concernant la transparence du marché et menacé de revoir la classification du pays.
Les investisseurs avaient commencé à réduire leur exposition.
La nouvelle annonce transforme désormais un risque théorique en scénario beaucoup plus concret.
La Bourse indonésienne a perdu près de 40 % cette année
La performance annuelle illustre l’ampleur du problème.
Les actions indonésiennes ont perdu près de 40 % depuis le début de 2026.
Le marché est ainsi devenu l’un des moins performants au monde.
La chute de vendredi amplifie une tendance déjà profondément négative.
Pour les investisseurs internationaux, cette faiblesse crée un cercle difficile.
Les sorties de capitaux font baisser les actions.
La baisse réduit la liquidité et la capitalisation du marché.
Cette détérioration peut à son tour rendre le pays moins attractif dans les indices mondiaux.
La roupie tombe à 18 070 pour un dollar
Le choc s’est également transmis au marché des changes.
La roupie indonésienne a reculé jusqu’à environ 18 070 pour un dollar.
Il s’agit de son niveau le plus faible depuis la fin juillet.
La monnaie a ensuite légèrement réduit ses pertes pour revenir autour de 18 000.
Cette réaction est logique.
Lorsqu’un investisseur étranger vend une action indonésienne, il récupère généralement des roupies.
S’il souhaite ensuite retirer son capital du pays, il convertit ces roupies en dollars ou dans une autre devise.
Une vague importante de sorties de capitaux peut donc simultanément peser sur les actions et sur la monnaie.
La pression sur la roupie pourrait devenir plus importante que la chute des actions
Plusieurs analystes considèrent justement que le risque de change pourrait devenir l’enjeu principal.
Une baisse des actions affecte les investisseurs.
Une forte dépréciation de la monnaie possède des conséquences beaucoup plus larges.
Elle peut augmenter le coût des importations.
Elle peut également renchérir le remboursement des dettes libellées en devises étrangères.
Pour une économie importante comme l’Indonésie, la stabilité de la roupie constitue donc un élément essentiel.
La banque centrale pourrait être contrainte d’intervenir davantage si les sorties de capitaux s’accélèrent.
Les grandes banques figurent parmi les premières victimes
Les grandes valeurs financières indonésiennes ont été particulièrement affectées.
Ce phénomène possède une explication structurelle.
Les grandes banques représentent une part importante des indices locaux et des portefeuilles étrangers.
Lorsqu’un fonds international réduit son exposition à l’Indonésie, ces entreprises figurent naturellement parmi les premières positions vendues.
Le problème ne signifie pas nécessairement que leur activité bancaire s’est brutalement détériorée.
La pression vient en partie de leur poids dans les indices.
C’est précisément ce qui différencie un choc de classification d’un choc économique classique.
MSCI reproche un manque de transparence sur l’actionnariat
Les préoccupations de MSCI ne sont pas nouvelles.
Le fournisseur d’indices examine depuis plusieurs mois la transparence des structures d’actionnariat de certaines entreprises indonésiennes.
Les investisseurs internationaux doivent pouvoir déterminer précisément quelle proportion du capital d’une société est réellement disponible à la négociation.
Cette donnée est appelée « free float ».
Elle joue un rôle important dans la construction des indices.
Une entreprise peut posséder une capitalisation importante mais un free float beaucoup plus faible si une grande partie des actions est détenue par des actionnaires qui ne vendent pratiquement jamais.
Un manque de visibilité complique donc l’évaluation réelle de la liquidité.
Les comportements de trading coordonnés inquiètent également MSCI
L’autre problème concerne certaines pratiques de marché.
MSCI avait déjà évoqué des inquiétudes concernant des comportements de négociation potentiellement coordonnés.
Ces pratiques peuvent perturber la formation normale des prix.
Un marché financier doit permettre aux investisseurs de considérer que les cours reflètent raisonnablement l’offre et la demande.
Si certains participants peuvent influencer artificiellement les prix, la confiance diminue.
Pour un fournisseur d’indices mondial, cette question est fondamentale.
Des milliards de dollars sont investis sur la base des classifications qu’il établit.
Jakarta affirme pourtant avoir engagé des réformes
Les autorités indonésiennes contestent implicitement la sévérité du diagnostic.
La Bourse de Jakarta affirme avoir pris des mesures concrètes pour améliorer la transparence et l’intégrité du marché.
Des changements ont notamment concerné les exigences de free float et la communication sur les structures d’actionnariat.
Mais MSCI considère que les progrès observés ne sont pas suffisants.
Le problème semble désormais moins concerner l’annonce de nouvelles règles que leur application effective.
Les investisseurs veulent voir des résultats mesurables.
Les sanctions contre les manipulations deviennent essentielles
Plusieurs spécialistes considèrent que l’Indonésie devra désormais aller beaucoup plus loin dans l’application de ses règles.
Annoncer davantage de transparence ne suffira probablement pas.
Les autorités devront montrer qu’elles peuvent identifier et sanctionner les comportements problématiques.
Cela peut passer par des amendes plus importantes, des sanctions contre les acteurs impliqués dans des manipulations ou une surveillance renforcée des transactions.
L’objectif est de restaurer la confiance.
Pour éviter le déclassement, Jakarta devra convaincre MSCI que les problèmes ne sont pas simplement reconnus, mais réellement corrigés.
Le gouvernement de Prabowo Subianto subit une nouvelle pression
La décision arrive à un moment difficile pour le gouvernement du président Prabowo Subianto.
L’Indonésie a déjà subi plusieurs revers sur les marchés en 2026.
Moody’s et Fitch ont abaissé à négative la perspective associée à la notation souveraine du pays, évoquant notamment des inquiétudes concernant la crédibilité de la politique économique.
La menace de MSCI ajoute maintenant un problème supplémentaire.
Il ne s’agit pas directement d’une dégradation de la dette souveraine.
Mais le message envoyé aux investisseurs internationaux est similaire : certaines institutions deviennent plus prudentes vis-à-vis du pays.
Les responsables indonésiens ont été surpris par la sévérité de MSCI
Le gouvernement ne s’attendait visiblement pas à une menace aussi importante.
Le ministre coordinateur de l’Économie, Airlangga Hartarto, a exprimé son étonnement concernant la possibilité d’un passage directement au statut standalone.
Les autorités pensaient principalement devoir répondre au risque d’une reclassification en marché frontière.
La nouvelle position de MSCI change donc considérablement l’équation.
Les principaux responsables économiques du pays se sont réunis pour examiner la situation.
La banque centrale, le ministère des Finances et les autorités de marché devront probablement coordonner leur réponse.
L’Indonésie deviendrait le plus grand marché de la catégorie standalone
La taille du pays rend également cette situation exceptionnelle.
L’Indonésie est la plus grande économie d’Asie du Sud-Est.
Son PIB dépasse largement celui de la plupart des marchés actuellement classés standalone.
Si la reclassification est confirmée, elle rejoindrait notamment l’Argentine, le Liban, la Palestine et l’Ukraine dans cette catégorie.
Elle deviendrait le seul marché d’Asie-Pacifique du groupe.
Elle serait également de très loin l’une des plus grandes économies à recevoir cette classification.
C’est l’une des raisons pour lesquelles plusieurs analystes jugent la mesure particulièrement sévère.
Un marché standalone n’est pas nécessairement une économie faible
Il est important de distinguer la classification boursière de la situation économique générale.
MSCI ne détermine pas si un pays possède une bonne ou une mauvaise économie.
Sa classification concerne principalement l’accessibilité et le fonctionnement des marchés financiers.
Un pays peut enregistrer une croissance économique relativement solide tout en rencontrant des problèmes de liquidité, transparence ou accès aux marchés.
C’est précisément l’argument avancé par certains analystes.
Ils considèrent que la décision ne reflète pas nécessairement la santé de la majorité des entreprises cotées ni celle de l’économie indonésienne.
Mais la classification influence directement le coût du capital
Même si la décision de MSCI ne constitue pas une évaluation du PIB, elle peut avoir des conséquences économiques.
Une entreprise cotée utilise le marché boursier pour accéder au capital.
Si les investisseurs internationaux réduisent leur exposition, la demande pour les actions diminue.
Les valorisations peuvent rester plus faibles.
Lever de nouveaux fonds devient alors plus coûteux.
Pour les entreprises indonésiennes, une exclusion des grands indices mondiaux pourrait donc augmenter progressivement le coût des fonds propres.
Ce phénomène peut ensuite peser sur l’investissement.
Une liquidité plus faible peut renforcer la volatilité
La sortie des investisseurs institutionnels présente un deuxième risque.
Les grands fonds apportent de la liquidité aux marchés.
Ils achètent et vendent de grandes quantités d’actions.
Si leur présence diminue, les volumes peuvent devenir plus faibles.
Dans un marché moins liquide, une même transaction provoque généralement un mouvement de prix plus important.
La volatilité peut donc augmenter.
Ce mécanisme peut encore réduire l’attractivité du marché pour les investisseurs internationaux.
L’Indonésie doit éviter ce cercle négatif.
La banque centrale pourrait devoir défendre davantage la roupie
L’évolution de la monnaie sera particulièrement importante dans les prochaines semaines.
Si les sorties de capitaux s’intensifient, la banque centrale indonésienne pourrait renforcer ses interventions sur le marché des changes.
Elle possède plusieurs outils pour limiter les mouvements désordonnés.
Mais défendre une monnaie n’est jamais gratuit.
Des interventions importantes peuvent réduire les réserves disponibles.
Une politique monétaire plus restrictive peut également devenir nécessaire si la faiblesse de la roupie alimente l’inflation.
Le choc MSCI pourrait donc finir par influencer les décisions de taux.
Un dollar plus cher peut augmenter l’inflation importée
Une dépréciation durable de la roupie augmente le prix local des produits importés.
Cela concerne notamment certaines matières premières, machines et biens intermédiaires.
Pour les entreprises indonésiennes, les coûts peuvent augmenter.
Elles doivent alors choisir entre absorber cette hausse dans leurs marges ou la transmettre aux consommateurs.
Si les prix domestiques progressent, la banque centrale dispose de moins de marge pour soutenir l’économie avec des taux plus bas.
La stabilité financière et la politique monétaire deviennent ainsi étroitement liées.
Les obligations souveraines pourraient être affectées indirectement
La menace de MSCI concerne directement les actions.
Les obligations publiques ne sont pas automatiquement retirées d’un indice simplement parce que le marché actions est reclassé.
Mais des effets indirects sont possibles.
Un investisseur inquiet de la gouvernance du marché ou de la stabilité de la monnaie peut réduire plusieurs catégories d’actifs indonésiens.
La pression sur la roupie peut également modifier le rendement exigé sur la dette.
Pour l’instant, les analystes distinguent clairement les deux marchés.
Mais une perte prolongée de confiance pourrait élargir le problème.
La consultation doit se poursuivre jusqu’en 2027
Le déclassement n’est pas encore définitif.
MSCI prévoit une période de consultation avec les acteurs du marché.
La reclassification pourrait intervenir vers le milieu de 2027 si l’Indonésie ne démontre pas suffisamment d’améliorations.
Jakarta dispose donc encore de temps.
Cette période sera cruciale.
Les autorités devront fournir des preuves concrètes sur la transparence de l’actionnariat, le free float, la surveillance des transactions et l’application des règles.
Une amélioration suffisamment convaincante pourrait permettre d’éviter le scénario standalone.
Le marché peut néanmoins anticiper la décision bien avant 2027
C’est l’un des principaux dangers.
Les fonds n’attendront pas nécessairement la date officielle du déclassement pour agir.
Un gestionnaire actif peut réduire son exposition plusieurs mois à l’avance s’il considère que la probabilité d’exclusion est suffisamment élevée.
Les fonds passifs sont généralement plus contraints par les dates de rebalancement.
Mais les investisseurs actifs peuvent anticiper.
Cela signifie que la pression sur le marché peut continuer pendant toute la période de consultation.
L’incertitude devient elle-même un facteur négatif.
Le scénario central de Citi reste néanmoins moins pessimiste
Tous les analystes ne considèrent pas le déclassement comme inévitable.
Citi estime toujours dans son scénario de base que l’Indonésie pourrait conserver son statut de marché émergent.
Cette position montre que Jakarta dispose encore d’une possibilité de convaincre MSCI.
Mais la banque reconnaît également que les sorties de fonds actifs sont désormais plus probables à court terme.
La différence est importante.
Même si le déclassement final est évité, les marchés peuvent subir plusieurs mois de volatilité avant que cette issue soit connue.
Le choc rappelle la puissance des fournisseurs d’indices
L’effondrement de vendredi montre également à quel point des entreprises comme MSCI occupent une place importante dans la finance mondiale.
Leurs décisions ne modifient pas directement les bénéfices des entreprises.
Elles ne changent pas non plus instantanément la croissance d’une économie.
Pourtant, elles peuvent déclencher des milliards de dollars de transactions.
La raison vient de la croissance de la gestion indicielle.
Une partie considérable du capital mondial suit désormais automatiquement des benchmarks.
Changer un indice peut donc déplacer des capitaux à l’échelle d’un pays.
La gestion passive transforme une décision technique en choc financier
Ce phénomène s’est amplifié avec le développement des ETF et des fonds indiciels.
Lorsqu’un indice ajoute une entreprise, des fonds doivent l’acheter.
Lorsqu’il la retire, ils doivent la vendre.
À l’échelle d’un marché entier, les conséquences deviennent considérables.
L’Indonésie offre aujourd’hui un exemple particulièrement spectaculaire.
Une décision concernant des critères de classification a suffi à provoquer la pire séance boursière du pays depuis 28 ans.
La structure moderne des marchés transforme ainsi certaines décisions méthodologiques en événements macrofinanciers.
Le prochain signal viendra de la réponse des autorités
Les investisseurs vont maintenant surveiller la réaction de Jakarta.
Une simple promesse de nouvelles réformes risque de ne pas suffire.
MSCI a explicitement indiqué que les progrès observés jusqu’à présent n’étaient pas satisfaisants.
Les autorités devront donc démontrer des changements concrets.
La transparence sur l’actionnariat sera essentielle.
L’application des règles de marché le sera tout autant.
Les sanctions contre les manipulations éventuelles constitueront probablement un test important de crédibilité.
Trois indicateurs deviennent essentiels pour le marché indonésien
Les prochaines semaines seront dominées par trois variables.
La première est le Jakarta Composite.
Une stabilisation après la chute de 11,4 % indiquerait que les investisseurs considèrent une partie du risque comme déjà intégrée dans les prix.
La deuxième est la roupie.
Une dépréciation durable au-delà de 18 000 pour un dollar augmenterait les risques macroéconomiques associés aux sorties de capitaux.
La troisième concerne les flux étrangers.
Après environ 4,6 à 4,7 milliards de dollars de ventes nettes cette année, une accélération signalerait que les investisseurs actifs commencent déjà à anticiper le scénario de déclassement.
L’Indonésie doit maintenant convaincre MSCI avant que les sorties deviennent structurelles
La séance du 16 octobre constitue finalement beaucoup plus qu’une simple correction boursière.
Le Jakarta Composite a chuté jusqu’à 11,4 %, sa plus forte baisse depuis janvier 1998.
La roupie est tombée jusqu’à 18 070 pour un dollar.
Les investisseurs étrangers avaient déjà retiré près de 4,7 milliards de dollars du marché depuis janvier.
Et une reclassification en marché standalone pourrait théoriquement provoquer environ 4 milliards de dollars de ventes passives et jusqu’à 15 milliards supplémentaires du côté des investisseurs actifs.
Le déclassement n’est pas encore définitif.
C’est précisément ce qui rend les prochains mois déterminants.
Si Jakarta améliore réellement la transparence, renforce l’application de ses règles et convainc les investisseurs que la formation des prix fonctionne normalement, l’Indonésie peut encore défendre son statut de marché émergent.
Dans le cas contraire, la conséquence ne se limitera pas à une modification technique dans les indices MSCI.
Une exclusion pourrait réduire durablement la participation des investisseurs institutionnels internationaux, peser sur la liquidité, augmenter le coût du capital des entreprises et maintenir la roupie sous pression.
Après la pire séance boursière depuis la crise asiatique, le principal enjeu n’est donc plus seulement de faire remonter l’indice.
Il est de restaurer suffisamment de confiance pour empêcher que le choc du 16 octobre ne devienne une fuite structurelle du capital international.